

Financiarisation
La financiarisation de l’offre de soins est définie par l’Assurance Maladie comme un processus par lequel des acteurs privés, non directement professionnels de santé, capables d’investir de façon significative, entrent dans le secteur des soins avec comme finalité première de rémunérer le capital investi.
Quelle réalité de la financiarisation de l’offre de soins en AuRA ? Une étude inédite
Depuis plusieurs années, la financiarisation, caractérisée par l’entrée progressive d’acteurs financiers dans le champ médical, modifie silencieusement les équilibres qui structuraient jusqu’alors l’exercice libéral : organisation interne des structures, gouvernance, pratiques professionnelles.
Pour objectiver l’ampleur et les effets de cette dynamique sur le territoire de la région Auvergne Rhône Alpes, l’URPS Médecins Libéraux AuRA a engagé un travail d’étude inédit, ambitieux et rigoureux. Menée entre 2025 et 2026, l’étude couvre un spectre de spécialités, avec un focus particulier sur la radiologie et les centres d’ophtalmologie, deux disciplines exposées aux transformations actuelles. Elle s’appuie sur une cartographie des structures financiarisées et non-financiarisées, des entretiens avec des professionnels de santé et l’analyse des données de l’Assurance Maladie.
Ce choix permet d’observer les mutations à l’oeuvre, autant dans l’organisation du premier recours que dans celle des plateaux techniques les plus spécialisés.
🔎 Notre étude en synthèse
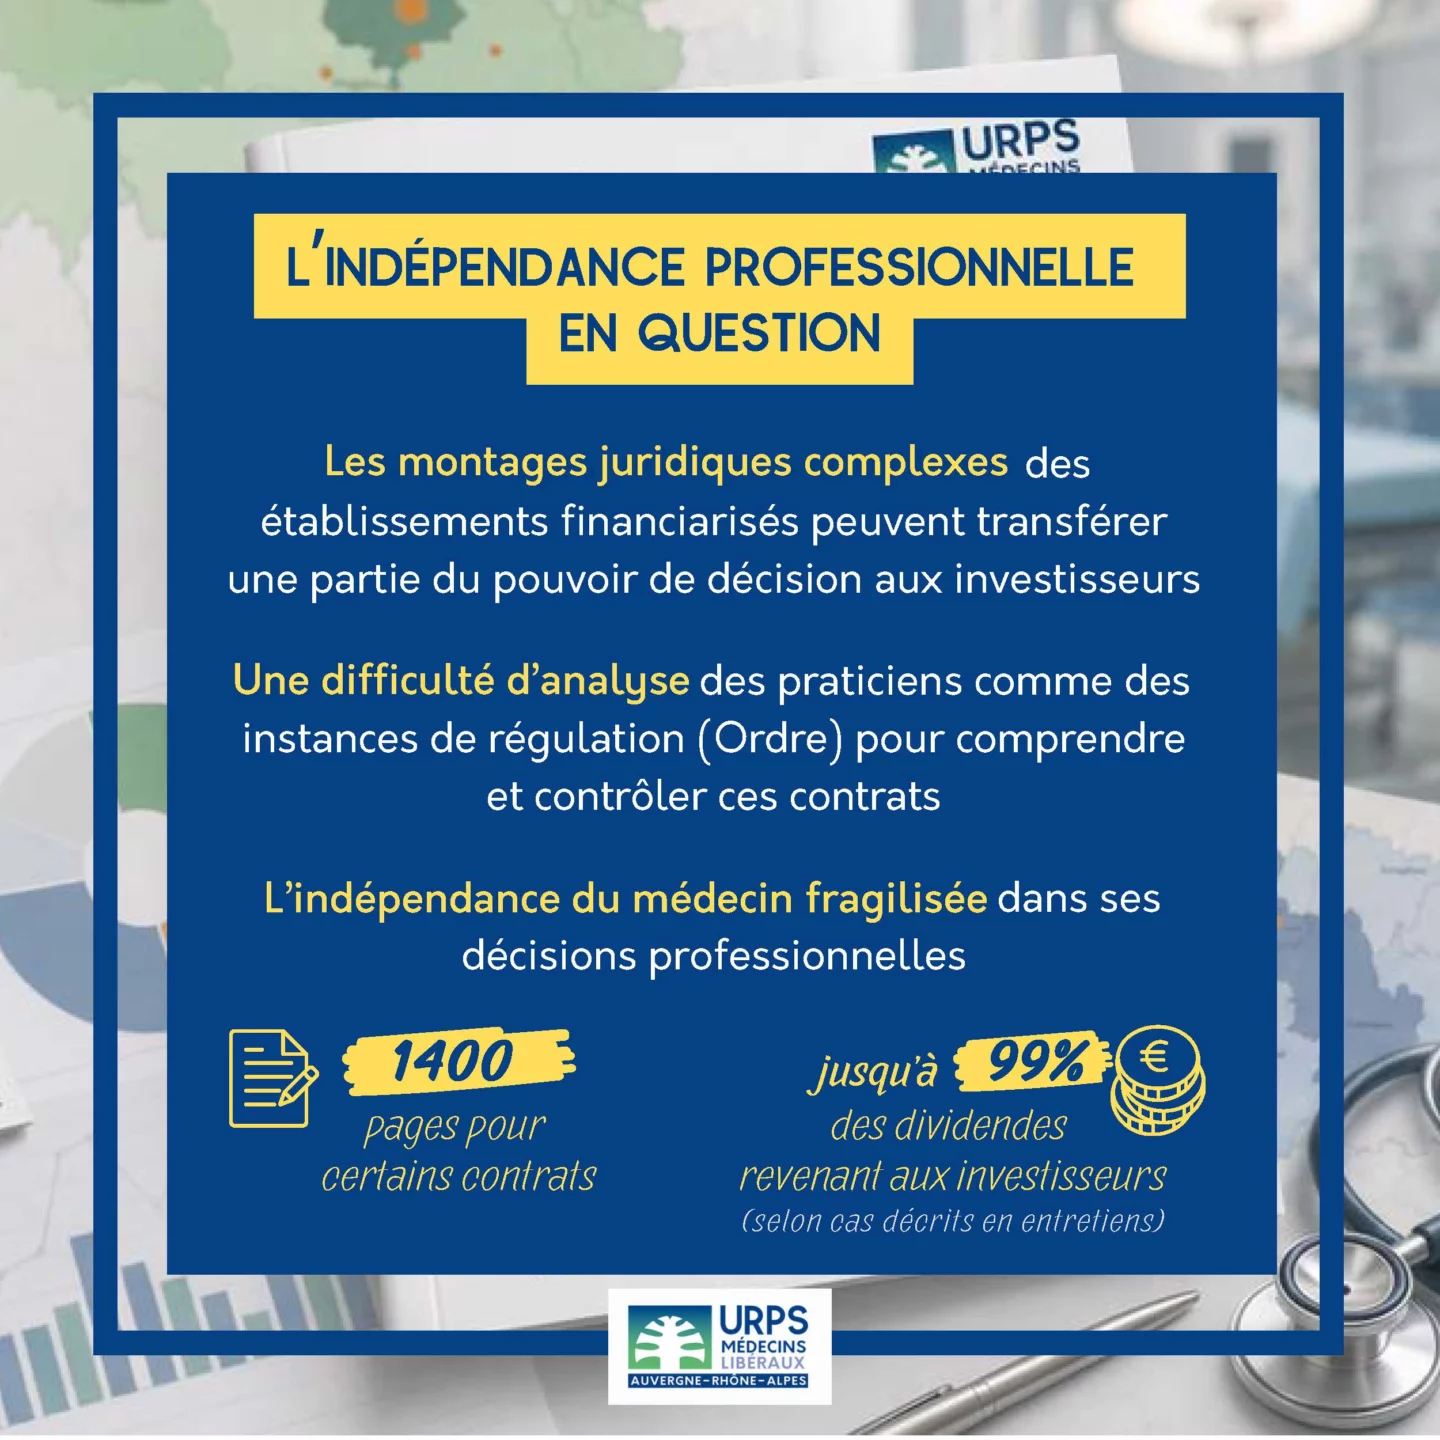
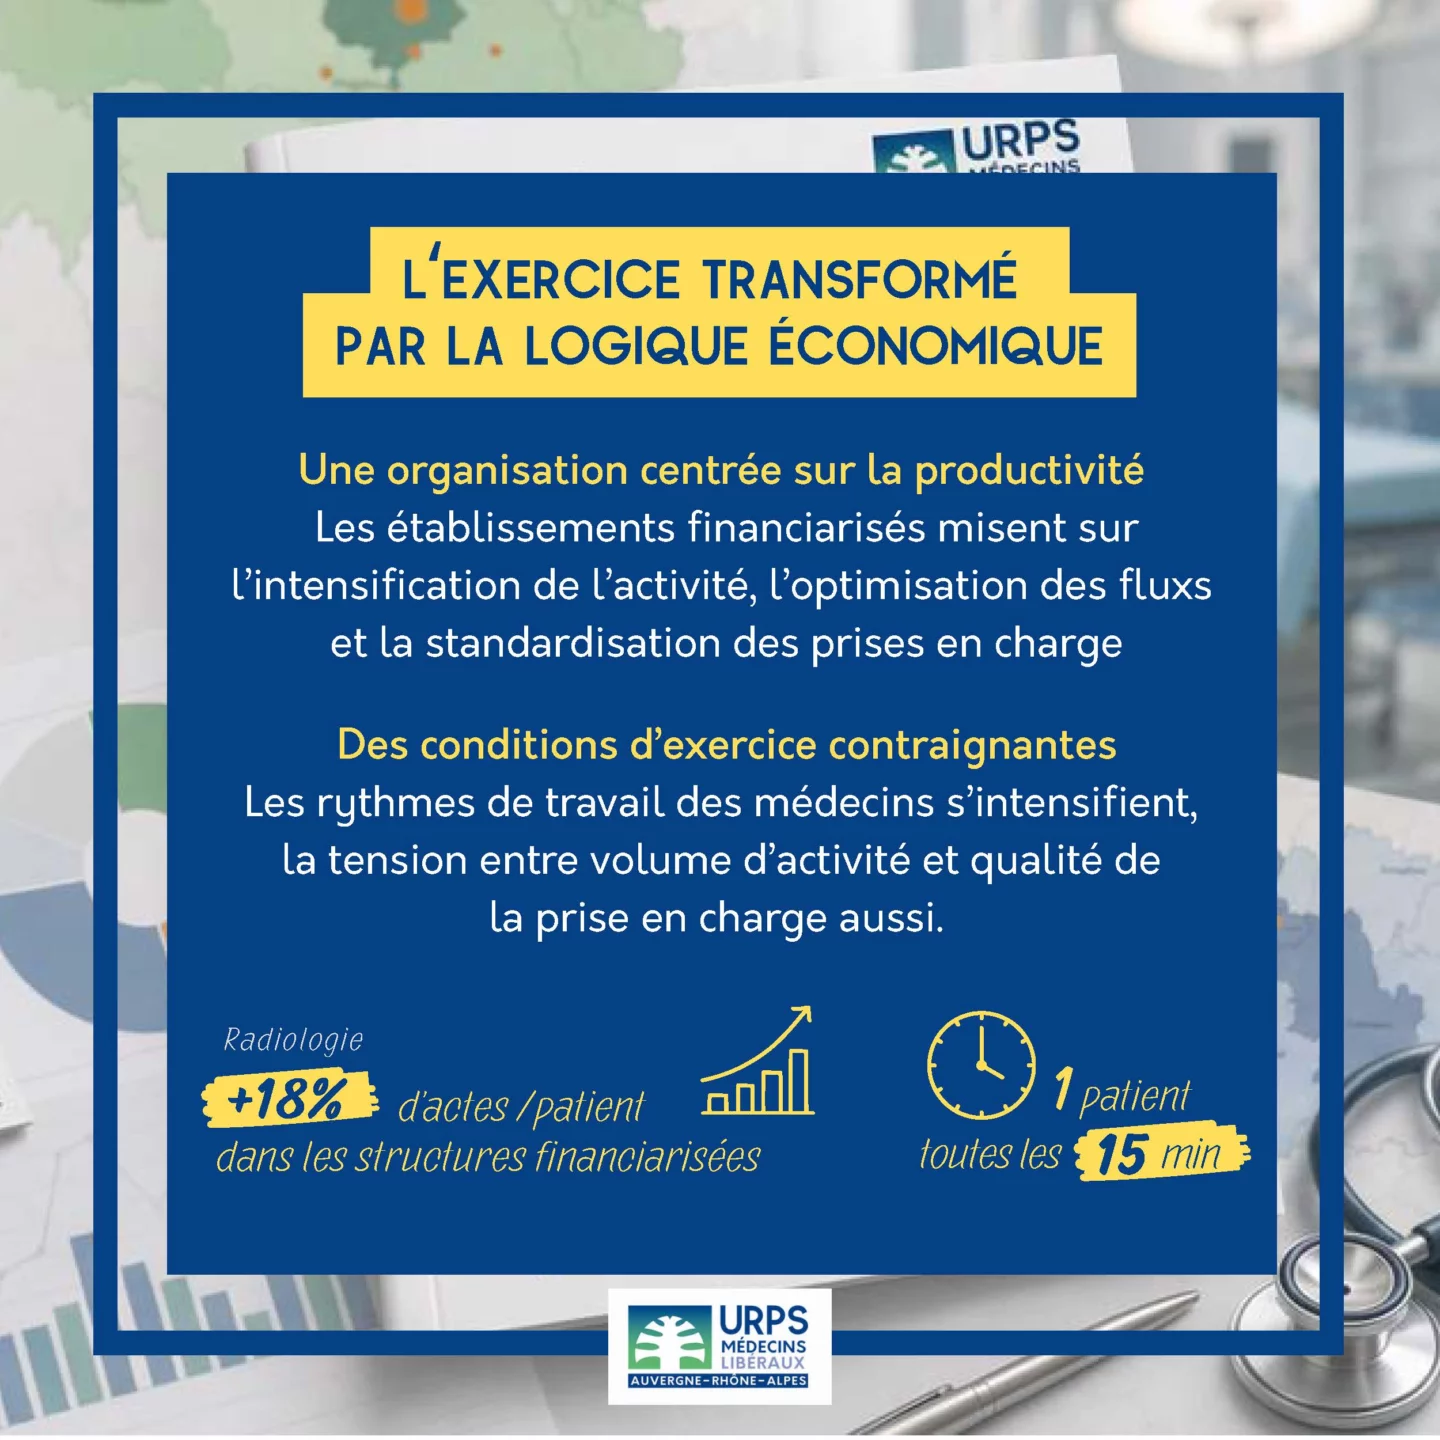
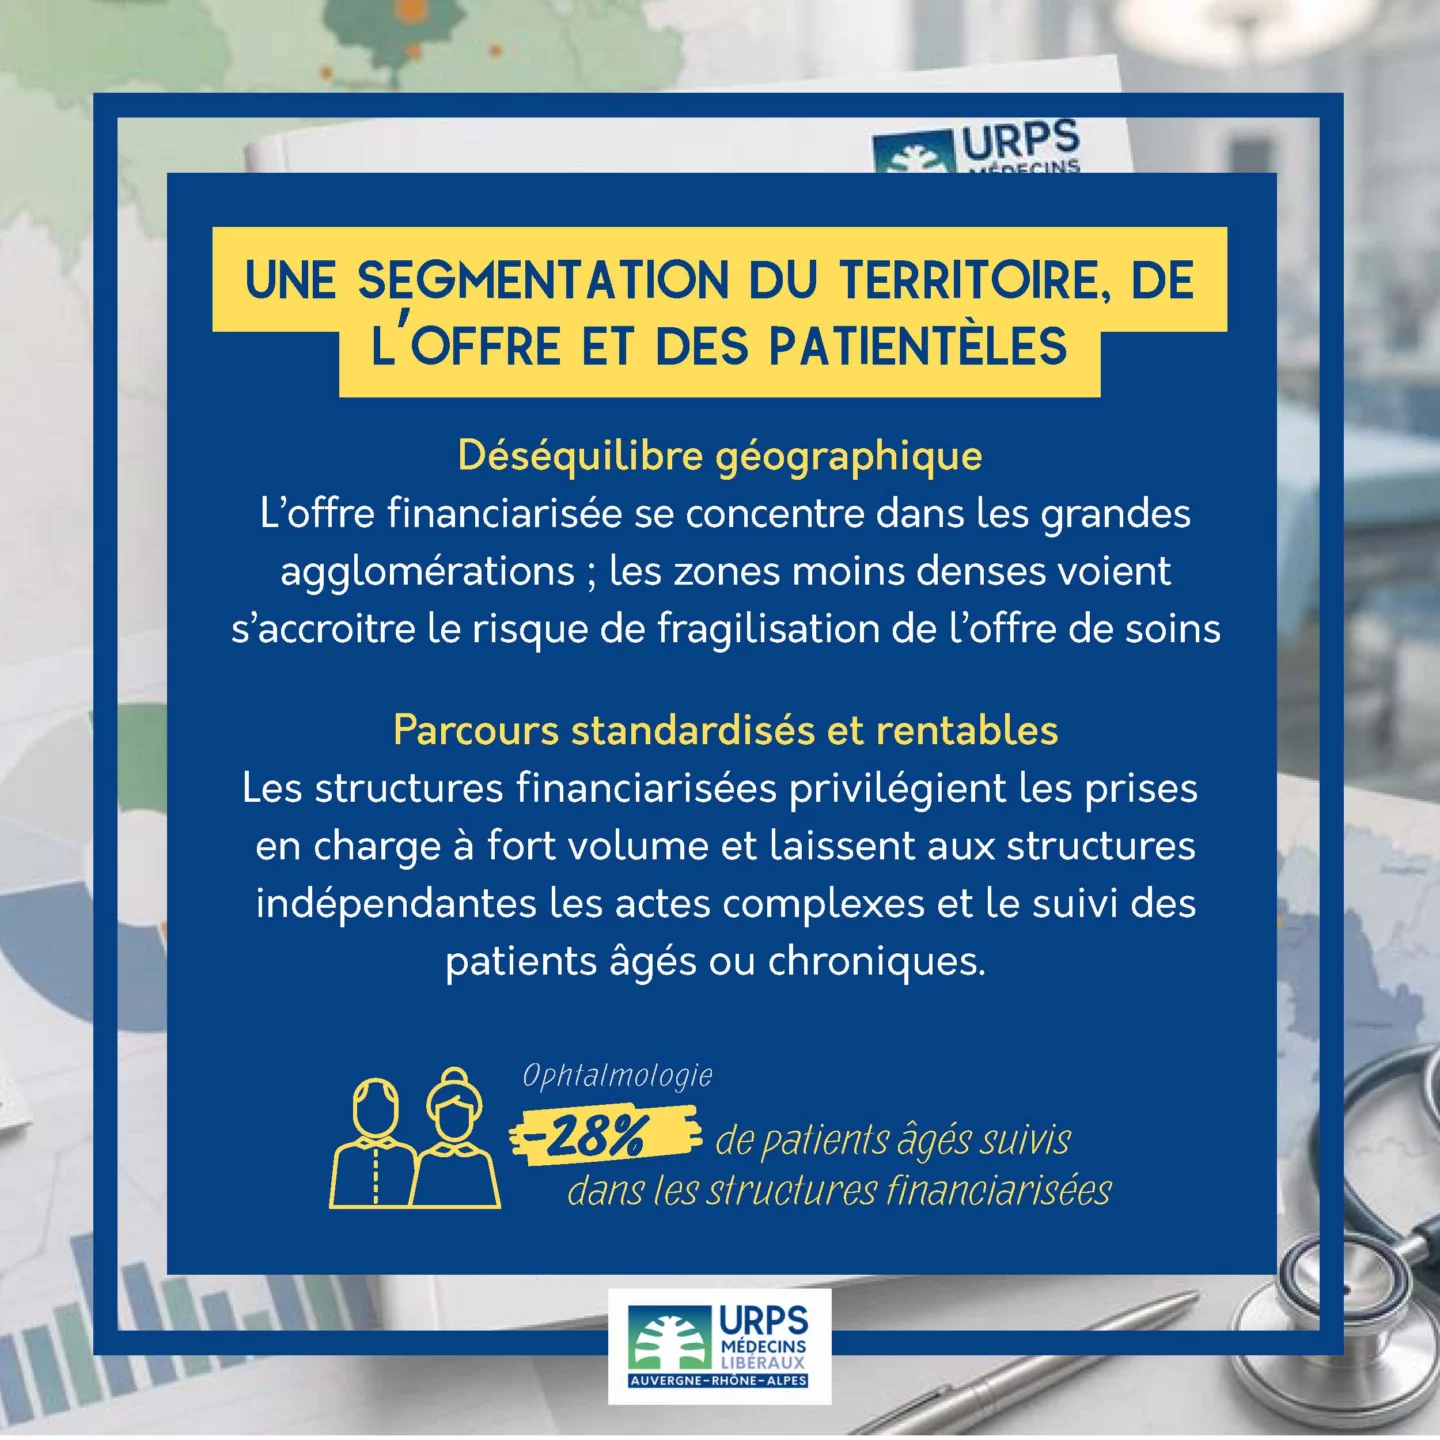
La financiarisation de l’offre de soins en Auvergne-Rhône-Alpes produit des effets contrastés, mis en évidence par le croisement des données DRSM et des entretiens de terrain. Elle fragilise d’abord les mécanismes de régulation, en raison de la complexité croissante des montages juridiques et de stratégies de contournement qui limitent l’effectivité du cadre déontologique et peuvent affecter l’indépendance des praticiens.
Sur le plan organisationnel, elle s’accompagne d’une intensification de l’activité et d’une transformation des pratiques, avec des modèles plus productifs, orientés vers des actes standardisés. Ces évolutions permettent, dans certains territoires, d’améliorer les délais d’accès, mais soulèvent des enjeux de qualité, de pertinence des soins et de structuration des parcours.
Elle contribue également à une segmentation de l’offre et des patientèles : les structures financiarisées se positionnent davantage sur des prises en charge à fort volume, tandis que les structures non financiarisées assurent plus souvent le suivi des patients âgés ou complexes.
À l’échelle territoriale, la financiarisation apparaît sélective, concentrée dans les bassins les plus denses, où elle peut renforcer l’offre et moderniser les organisations. À l’inverse, les territoires moins attractifs restent en marge, avec un risque de fragilisation de l’offre de proximité et de renforcement des inégalités d’accès aux soins.
Ainsi, la financiarisation constitue à la fois un levier de transformation du système de soins et un facteur susceptible d’accentuer les déséquilibres territoriaux, en concentrant les gains d’efficience sur les zones les plus rentables au détriment des territoires déjà fragilisés, ce qui interroge les modalités de régulation de l’offre.
La financiarisation est bien installée en AuRA
L’étude menée par l’URPS met en évidence que la financiarisation s’étend à plusieurs secteurs de la médecine libérale, de manière toutefois contrastée selon les spécialités et les territoires.
UNE IMPLANTATION CIBLÉE
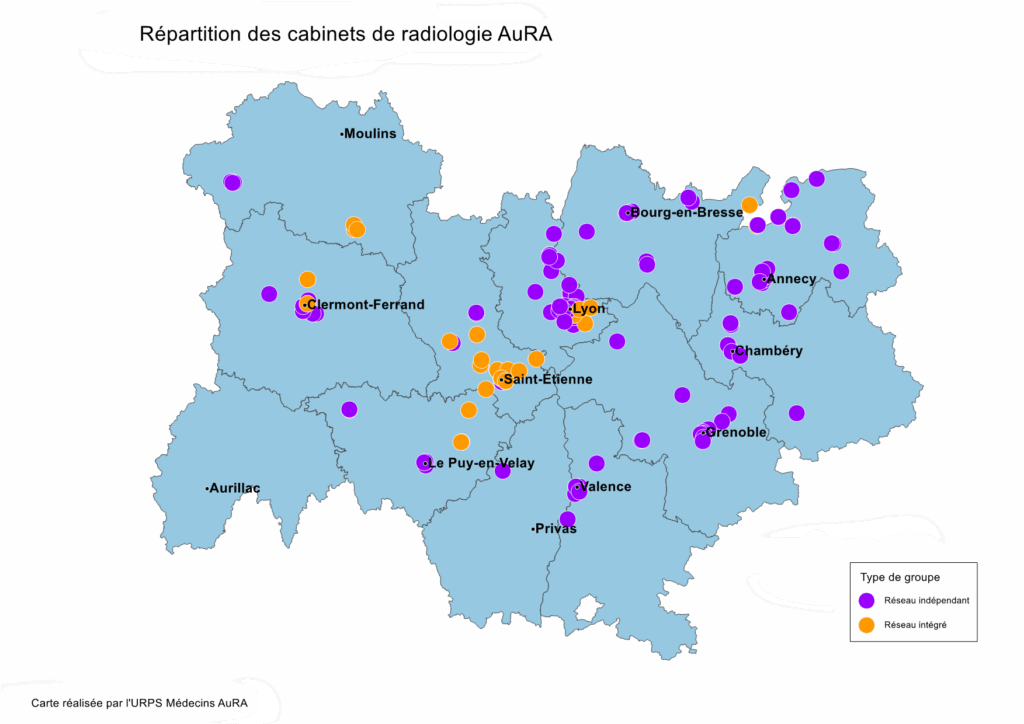
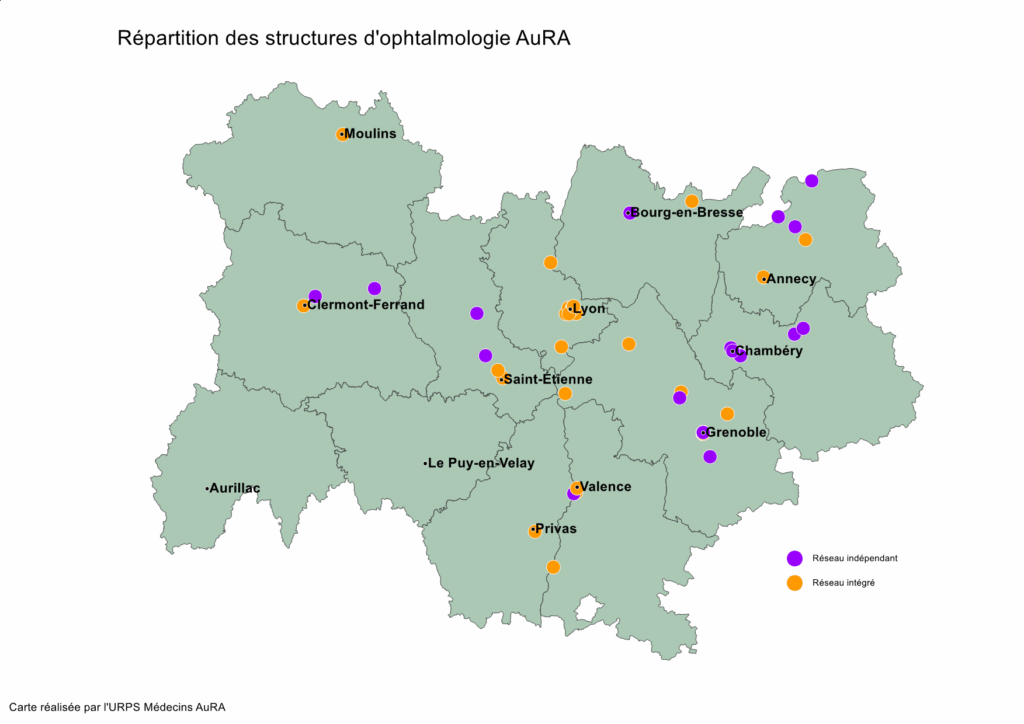
Premier constat : la financiarisation ne se diffuse pas uniformément sur le territoire. Les structures concernées se concentrent dans les bassins de population les plus denses – Lyon, Grenoble, Saint-Étienne, Clermont-Ferrand ou Valence – où les volumes d’activité garantissent un modèle économique viable. À l’inverse, les territoires moins denses restent largement en marge de cette dynamique.HOSPITALISATION PRIVÉE
L’hospitalisation privée constitue aujourd’hui le secteur le plus avancé en matière de financiarisation. En Auvergne-Rhône-Alpes, l’offre repose sur 39 cliniques privées de médecine, chirurgie et obstétrique (MCO), dont la grande majorité appartient à de grands groupes. Deux acteurs dominent largement le paysage régional : Ramsay Santé, avec 19 établissements, et Elsan, qui en exploite 13. Cette concentration, amorcée il y a plusieurs années, s’est accélérée sous l’effet des besoins d’investissement, des tensions économiques et des opérations de regroupement.RADIOLOGIE
En médecine libérale, la radiologie est aujourd’hui une spécialité concernée par la financiarisation. Selon les entretiens réalisés dans le cadre de l’étude, 15 à 20 % des cabinets de radiologie de la région relèvent désormais de structures financiarisées. Les investisseurs ciblent principalement cette activité en raison du coût élevé des équipements d’imagerie et des économies d’échelle permises par les regroupements. En parallèle, des réseaux détenus par les radiologues eux-mêmes se développent afin de mutualiser les investissements tout en conservant une gouvernance médicale.OPHTALMOLOGIE
L’ophtalmologie connaît une dynamique soutenue également. Les centres de santé ophtalmologiques poursuivent leur développement dans les principales agglomérations régionales, en s’appuyant sur la délégation de tâches aux orthoptistes et sur une organisation fortement structurée.ET LA MÉDECINE GÉNÉRALE ?
La médecine générale connaît aujourd’hui l’apparition de modèles alternatifs. L’essor des centres de soins non-programmés introduit une nouvelle dynamique, où la productivité et la rentabilité sont augmentées ; des groupes hospitaliers privés investissent également dans la médecine de ville en ouvrant des centres de santé médicaux. Cette financiarisation de la médecine générale devrait toutefois rester modérée, la discipline ne réunissant que partiellement les conditions attractives pour les investisseurs (activité peu technologique, faibles besoins en capitaux et matériel, marges peu significatives).
Entre bénéfices ciblés et risques pour l’exercice libéral
> DES BÉNÉFICES RÉELS, MAIS CIBLÉS
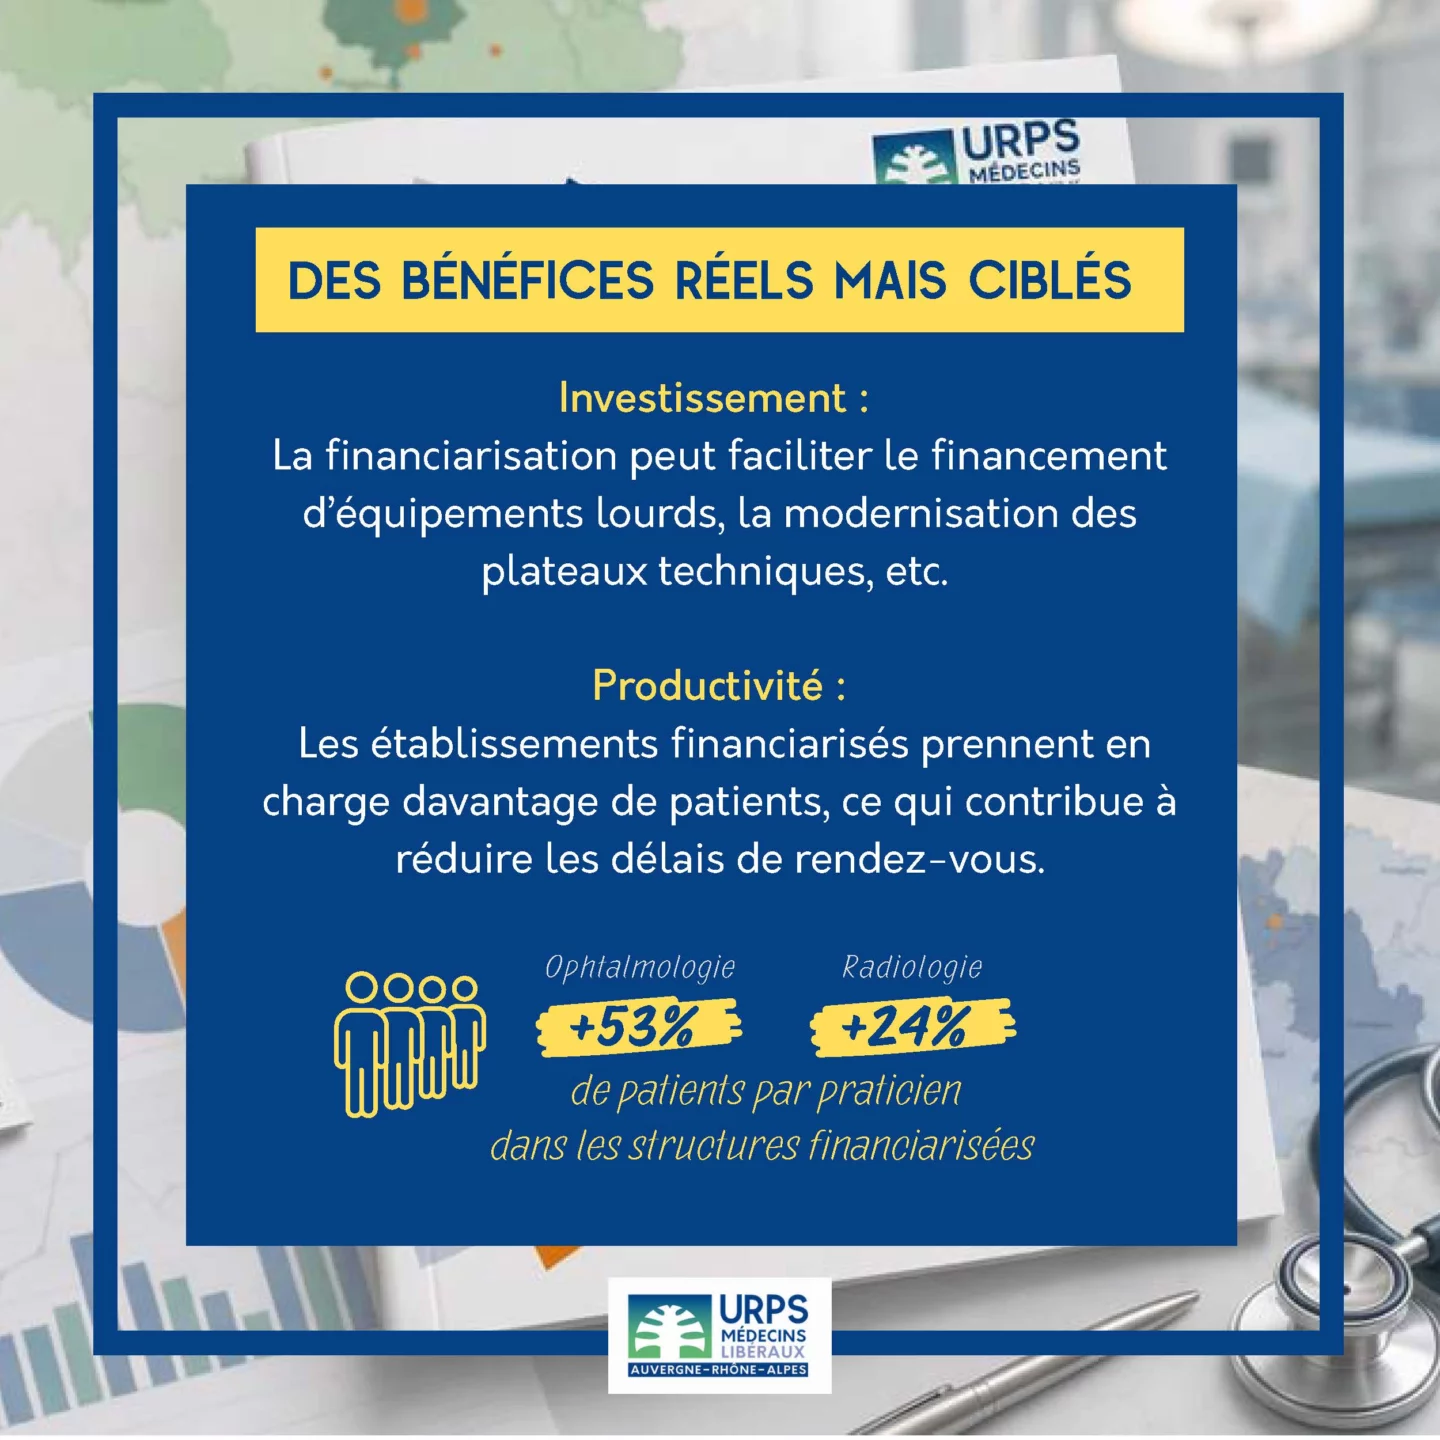
La financiarisation répond à des difficultés identifiées comme le financement d’équipements lourds, la modernisation des plateaux techniques et la mutualisation des fonctions administratives. Basées sur une forte productivité, les structures financiarisées prennent en charge davantage de patients (en ophtalmologie, l’activité des centres financiarisés est supérieure de plus de 50 % à ceux des autres centres), ce qui contribue à réduire les délais de rendez-vous. Ces organisations séduisent également certains jeunes médecins, attirés par un exercice plus collectif et une moindre charge de gestion.
> L’INDÉPENDANCE PROFESSIONNELLE EN QUESTION
La gouvernance constitue l’une des préoccupations majeures face à la montée des structures financiarisées. Les montages juridiques de ces établissements deviennent de plus en plus complexes et, derrière une apparente majorité détenue par les médecins, certains pactes d’associés ou clauses contractuelles peuvent transférer une partie du pouvoir de décision aux investisseurs. Pour les Conseils départementaux de l’Ordre, chargés de l’analyse des contrats, ces organisations sont de plus en plus difficiles à comprendre et à contrôler. Cette évolution interroge directement l’un des fondements de l’exercice libéral : l’indépendance du médecin dans ses décisions professionnelles.
> UNE LOGIQUE ÉCONOMIQUE QUI TRANSFORME PROGRESSIVEMENT L’EXERCICE
La financiarisation entraine une évolution des conditions d’exercice : les organisations sont conçues pour optimiser les flux, standardiser certaines prises en charge et améliorer la productivité. Cette évolution modifie ainsi le quotidien des praticiens, avec des rythmes de travail qui s’intensifient et des consultations qui s’accélèrent. L’augmentation du nombre d’actes réalisés n’est pas sans conséquence pour l’Assurance Maladie, entrainant des remboursements plus élevés. Sans permettre de conclure sur la pertinence médicale de ces différences, ces résultats interrogent l’influence que peuvent exercer les modèles économiques sur l’organisation des soins.
> UNE SEGMENTATION DU TERRITOIRE, DE L’OFFRE ET DES PATIENTÈLES
La financiarisation modifie la géographie de l’offre de soins. Les grandes agglomérations, privilégiées par les investisseurs pour leurs bassins d’activité importants, bénéficient ainsi d’investissements, d’équipements modernes et d’une amélioration des délais d’accès ; à l’inverse, les zones moins denses peuvent voir leur offre de proximité se fragiliser. Le déséquilibre concerne aussi les actes et patients pris en charge : les structures financiarisées privilégient des parcours standardisés et rentables. En ophtalmologie par exemple, elles concentrent davantage leur activité sur une patientèle jeune, les consultations courantes et l’imagerie, laissant aux structures indépendantes la prise en charge des actes complexes et des patients âgés ou chroniques.
Autres ressources régionales et nationales
2026 : Plan d’action du Gouvernement pour préserver l’indépendance des professionnels de santé et maîtriser les effets de la financiarisation
En octobre 2026, le Gouvernement présente un plan d’action visant à préserver l’indépendance des professionnels de santé et à maîtriser les effets de la financiarisation de l’offre de soins.
Ce plan, porté par la ministre de la Santé et le ministre des PME, du Commerce, de l’Artisanat, du Tourisme et du Pouvoir d’achat, comprend 10 mesures réparties en trois axes :
- Créer un continuum d’accompagnement : donner aux professionnels les moyens d’exercer des choix éclairés
- Préserver l’indépendance des professionnels
- Renforcer la transparence et prévenir les potentielles dérives
Il prévoit notamment un réseau de mentorat pour les primo-installations, une doctrine d’usage sur la gouvernance des sociétés d’exercice libéral, un soutien au contrôle des ordres professionnels et un dispositif national d’alerte.
Il annonce également un registre des participations, un observatoire national de la financiarisation rattaché à la DREES, une cartographie des risques liés aux acteurs systémiques et un conditionnement renforcé des autorisations d’équipements matériels lourds à des objectifs de santé publique.
Le Gouvernement indique privilégier le déploiement d’outils plutôt que la création d’un nouveau cadre juridique contraignant, avec une mise en œuvre échelonnée entre le quatrième trimestre 2026 et 2027.
> Lire le dossier de presse Plan d’action du Gouvernement pour préserver l’indépendance des professionnels de santé et maîtriser les effets de la financiarisation
2024 : Rapport de la mission d’information du Sénat sur la financiarisation de l’offre de soins
L’URPS Médecins Libéraux Auvergne-Rhône-Alpes appuie les recommandations émises dans la publication du Rapport de la mission d’information du Sénat sur la financiarisation de l’offre de soins, ce mercredi 25 septembre 2024. Un rapport parlementaire transpartisan publié en septembre 2024 alerte sur les graves conséquences et risques sur les prestations de services de santé induits par l’entrée en matière de fonds d’investissements dans le secteur de la santé. Ce phénomène en progression doit absolument être encadré et mieux contrôlé.
Ce rapport fait écho aux inquiétudes de l’URPS Médecins Libéraux AuRA, qui identifie ce phénomène comme une potentielle menace pour l’exercice libéral de la médecine. Une menace qui affecte trois plans de notre système de santé :
- Une menace pour les patients : accélération du processus de concentration de l’offre de soins, dégradation de la qualité des soins et prise en charge moins adaptée des patients
- Une menace pour les médecins: perte d’indépendance des médecins libéraux, autonomie diminuée, décisions influencées par des objectifs financiers
- Une menace pour l’Assurance Maladie et l’ARS : amoindrissement du pouvoir de négociations des régulateurs face aux groupes, augmentation des actes facturés et donc des dépenses publiques.
> Lire le rapport dans sa version synthétique ou en version intégrale
2023 : Rapport de l’Assurance Maladie – propositions pour 2024
Dans son rapport « Propositions pour 2024 » paru en juillet 2023, l’Assurance Maladie s’intéresse à la financiarisation. Elle admet qu’elle peut présenter certains avantages, comme accélérer l’atteinte d’objectifs des politiques publiques lorsque celles-ci nécessitent des investissements ou restructurations importantes, ou encore représenter une manne financière intéressante pour les professionnels de santé.
Mais elle présente aussi de nombreux risques à la fois pour les patients, pour les professionnels de santé et pour le régulateur et payeur. Parmi les risques les plus identifiés, on retrouve :
- la réduction de l’accès aux soins pour les patients (soit par une augmentation des coûts et du reste à charge, soit par les conséquences d’une restructuration qui amènerait à réduire le nombre de sites ou à fermer certaines activités pour accroître leur rentabilité)
- la dégradation de la qualité des soins liée à la prise de pas des logiques de rentabilité
- une sélection des patients au détriment des cas les plus « lourds » et/ou les moins solvables
- le risque de perte d’autonomie professionnelle pour les médecins
- le conflit potentiel de valeurs entre des logiques financières et des logiques professionnelles
- une modification importante de la structure de l’offre de soins et de sa représentation
- une augmentation des dépenses publiques liée aux logiques des acteurs financiers
- etc.
Lire le rapport de l’Assurance Maladie – Propositions pour 2024
Juillet 2023 : Note Radiations de sociétés vétérinaires par le Conseil d’Etat : un guide de vérification de l’indépendance transposable aux médecins ? par Me Vincent Guillot Triller, avocat associé.
Septembre 2023 : Article « Financiarisation de la médecine » du Bulletin de l’Ordre des Médecins de sept-oct 2023
Novembre 2023 : Dossier « Financiarisation » du journal de la Fédération nationale des médecins radiologues (FNMR)
Décembre 2023 : Interview « Financiarisation : en radiologie, CORaIL fait la différence » de Aymeric Rouchaud, radiopédiatre et cofondateur de l’association CORaIL
Mars 2024 : Article « Financiarisation des cabinets médicaux : clap de fin ? » par Me Laurent Houdart, avocat au barreau de Paris
Avril 2024 : Article « Financiarisation de la médecine : exemple de la radiologie » par le Dr Philippe Coquel, radiologue et secrétaire général adjoint de la FNMR
Juin 2024 : Interview « Pour barrer la route à la financiarisation, il faut que les médecins montent en compétence sur ce sujet » de Sébastien Cochin, gynécologue et à la tête d’un réseau de centres de santé